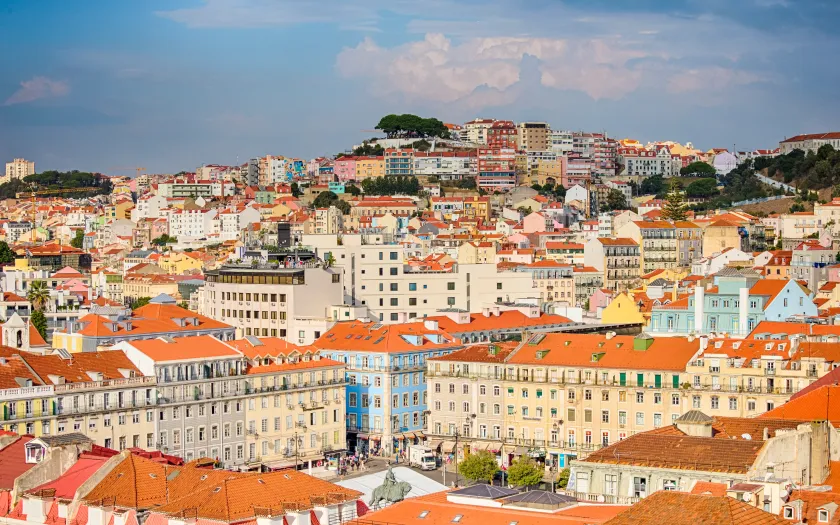
Habitação em Portugal: entre as pressões da procura e os limites da oferta


A subida dos preços da habitação não pesou da mesma forma sobre todos. Entre 2017 e o segundo trimestre de 2026, o preço das casas mais do que duplicou, enquanto os rendimentos cresceram a um ritmo muito inferior.
Para quem já era proprietário, isso traduziu-se num património mais valioso. Para quem procura hoje comprar ou arrendar casa, traduziu-se num acesso cada vez mais difícil.
Esta evolução não tem uma causa única. Durante anos, o investimento estrangeiro, favorecido pelos vistos gold associados ao imobiliário e por benefícios fiscais, trouxe novos compradores, sobretudo em alguns segmentos do mercado.
A imigração reforçou a procura de habitação permanente e o turismo levou a que parte dos imóveis nas zonas centrais passasse a ter outros usos.
Com a subida das taxas de juro a partir de 2022, seria de esperar que a procura abrandasse e os preços aliviassem. O efeito, porém, fez-se sentir sobretudo nas prestações dos empréstimos e no número de transações. Os preços mostraram-se mais resistentes.
Parte da explicação está do lado da oferta. Em 2025 concluíram-se cerca de 30 mil fogos, menos de um quarto dos que foram concluídos em 2002. Licenciamentos demorados, falta de terrenos disponíveis onde a procura é maior, escassez de mão de obra e custos elevados fazem com que a construção continue aquém das necessidades. E, quando faltam casas, facilitar o crédito pode servir apenas para acentuar a disputa pelas que existem.
Isto ajuda a perceber por que razão juros mais altos nem sempre se traduzem em casas mais baratas. O efeito da política monetária depende também da fase do ciclo económico.
Em períodos de expansão, com a procura ainda forte, a subida dos juros pode reduzir as transações sem provocar uma descida equivalente dos preços. O mercado arrefece, mas não necessariamente porque as casas ficam mais baratas. A distinção é importante, porque mostra que a política monetária, por si só, não resolve os desequilíbrios do mercado da habitação.
É do lado da oferta que a política pública deveria começar. Construir tem de se tornar mais simples e previsível, o que exige licenciamentos céleres, regras estáveis e um melhor aproveitamento dos terrenos já servidos por transportes e infraestruturas.
A reabilitação de imóveis devolutos e a aposta na construção modular e industrializada podem também acelerar a oferta e conter custos, sem comprometer a qualidade.
Ainda assim, mais oferta no mercado não chega para responder a todas as necessidades. Num país em que a habitação social representa apenas cerca de 2% do parque habitacional, é essencial alargar essa resposta e desenvolver o arrendamento acessível.
O Estado pode disponibilizar terrenos e envolver municípios, cooperativas e investidores privados em projetos com rendas ajustadas aos rendimentos e compromissos de longo prazo.
Não se trata de substituir o mercado, mas de reconhecer que necessidades diferentes exigem respostas diferentes. Os apoios à compra podem ser úteis para algumas famílias, desde que bem direcionados e acompanhados por um aumento da oferta. De outro modo, parte dessa ajuda acaba absorvida pelos preços.
No fundo, precisamos de um mercado com condições para investir e construir, e de uma política pública capaz de chegar a quem dele fica de fora. Sem mais oferta, os apoios arriscam-se a alimentar os preços. Sem uma resposta social adequada, construir mais não garante que a habitação se torne acessível a quem mais precisa.


"Na compra e venda de casas ou nos arrendamentos o percurso dos preços é ascendente e «escapou» ao impacto da pandemia. E os preços deverão continuar...
Quão importante é o setor imobiliário para a economia portuguesa? Qual tem sido a dinâmica de preços de compra e arrendamento no país? Quão acessível...